유가 100달러 돌파, 시장의 '골디락스' 꿈이 깨지고 있습니다
본 콘텐츠는 정보 제공 목적이며 특정 종목의 매수·매도 추천이나 투자 권유가 아닙니다. 투자 판단과 책임은 이용자 본인에게 있습니다.
10개의 큐레이션 트윗
IMF
@IMFNews

Global imbalances are rising again. On April 15 at 2:00 PM ET, @KGeorgieva, @bankofengland Governor Bailey, @ProfKForbes, and @AdamPosen examine the growing surplus-deficit gap and policy responses. Moderated by WSJ's @greg_ip. https://t.co/wOYWLbJK2y https://t.co/0eLJ5PrSQI
데답 인사이트
- IMF가 지적하는 글로벌 불균형은 표면적인 무역 적자/흑자가 아니라, 전 세계 자본 흐름의 왜곡이 극에 달했음을 방증함. 잉여 자본이 생산적 투자 대신 특정 기축통화 자산에만 쏠리는 현상은 구조적 버블의 핵심. - 이 불균형이 해소되지 않는다면, 결국 특정 국가의 환율 급등이나 국가 부도 위험이 시스템 전체의 안전핀을 건드리게 됨. 특히 서플러스와 데피짓 간의 간극은 중앙은행들의 정책 자율성을 극도로 제약할 것. - IMG 데이터가 보여주는 surplus-deficit gap의 확대는 향후 글로벌 통화 정책이 각자도생의 길로 갈 수밖에 없음을 암시함. 금리 인하 동조화 시나리오는 환상이며, 자본 이동 통제에 대한 논의가 다시 부상할 수 있다는 점을 인지해야 함.
Mohamed A. El-Erian
@elerianm
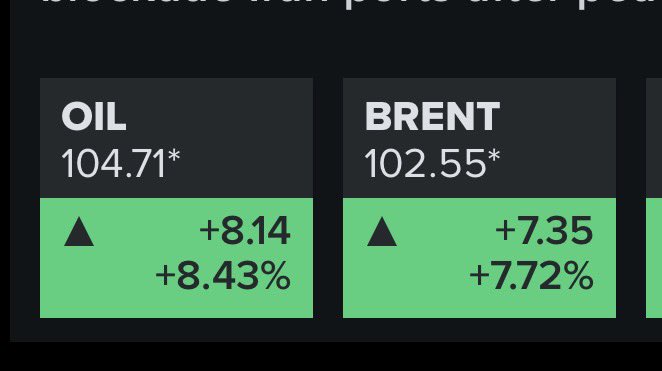
As expected, oil prices are surging higher in Asia-Pacific trading, with both Brent and WTI quoted above $100 a barrel again. #markets #economy #oil #energy https://t.co/MHKuNDiqxi
데답 인사이트
- 유가 100달러는 심리적 저항선을 넘어 연준의 금리 정책 가이던스를 완전히 마비시키는 수준임. 헤드라인 CPI가 재차 튀어 오르면 연준은 '금리 인하'라는 카드를 만지작거릴 여력조차 상실함. - 많은 이들이 인플레이션 우려만 말하지만, 정작 봐야 할 건 유가 급등이 실물 경제의 가처분 소득을 즉각적으로 갉아먹는다는 점임. 특히 유럽과 아시아의 제조 기반 경제권에서 생산 비용 상승은 곧 마진 스프레드 축소로 직결됨. - 에너지 기업의 횡재수익을 논할 단계가 아님. 유가 100달러 고착화는 산업 전반의 비용 전가 능력을 시험하는 무대이며, 가격 결정력이 없는 한계 기업들은 이 구간에서 생존율이 급격히 떨어질 것임.
FRED
@stlouisfed

The consumer price index rose 3.3% year-over-year in March, not seasonally adjusted, the largest increase since May 2024. Excluding food and energy, “core” consumer prices increased 2.6% https://t.co/XfBiGWc6Vn https://t.co/wOvE29q8l9
데답 인사이트
- CPI 3.3%는 단순히 물가가 높다는 사실을 넘어, 디스인플레이션 흐름이 완전히 멈췄음을 시사한다. 헤드라인과 코어의 괴리가 좁혀지는 구간은 인플레가 고착화(Sticky) 단계에 진입했음을 보여주는 전형적인 신호다. - 이는 시장이 기대하는 금리 인하 경로가 완전히 수정되어야 함을 의미한다. 현재의 자산 가격은 연내 최소 1~2회의 인하를 깔고 있으나, 이 기대가 소멸할 경우 채권 듀레이션 전략은 수정이 불가피하다. - 실질 금리가 낮게 유지되는 상황에서 물가만 튀어 오르면 기업의 마진율(Margin) 압박이 시작된다. 가격 전가력이 낮은 소비재 섹터는 즉시 비중 축소 대상이다.
Wall St Engine
@WallStEngine

GOLD, SILVER 🩸 OIL +9% 🟢 https://t.co/lDXDlaXJ8h
데답 인사이트
- 금/은의 급락은 전형적인 마진콜 혹은 디레버리징 신호다. 시장 충격이 발생했을 때 현금 확보를 위해 수익이 난 자산을 매도하는 패턴이 반복되는 것. - 유가 9% 급등은 단순 공급 쇼크가 아니라, 인플레이션 기대심리의 재점화다. 여기서 핵심은 '비용 전가 능력'인데, 물가가 튈 때 소비자 가처분 소득을 방어할 수 있는 독점적 지위를 가진 기업군 외에는 전부 밸류에이션 리레이팅이 강제된다. - 금리 인하 기대가 살아있는 상황에서의 유가 급등은 연준의 정책 경로를 심각하게 왜곡시킨다. 실질 금리가 낮아질 명분이 사라지며 하이테크 성장주의 듀레이션 리스크가 재부각될 구간이다.
Hedgeye
@Hedgeye
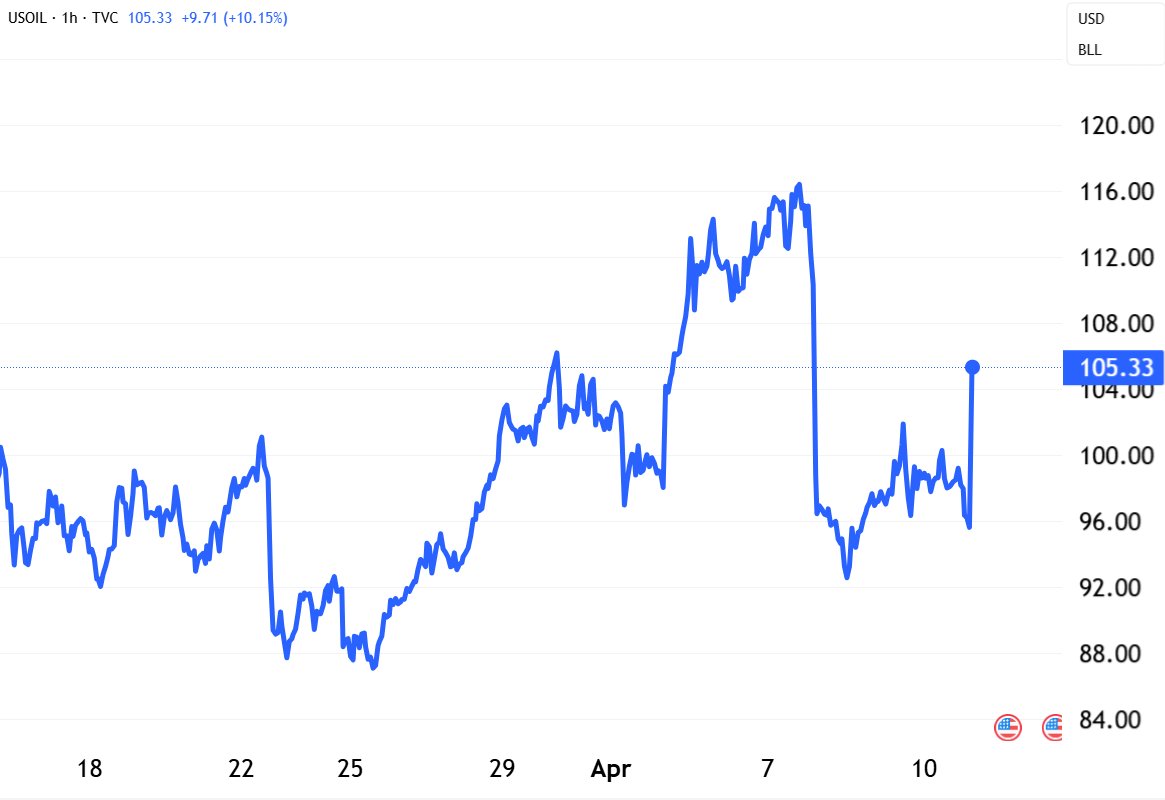
BREAKING: Crude Oil futures rise +10.2% to $105/barrel. https://t.co/lNeSrvrtc1
데답 인사이트
- 유가 100달러 돌파는 기술적 저항선 돌파 이상의 의미를 갖는다. 시장 참여자 대부분이 기대했던 '인플레이션 둔화' 서사가 붕괴했다. - 유가 100달러 위에서는 소비자들의 실질 구매력이 급격히 훼손된다. 이는 단순히 에너지 섹터의 이익 증가를 의미하는 것이 아니라, 가계 지출의 에너지 비중이 치솟으며 소비재 섹터 전반의 마진을 깎아먹는 역효과를 낸다. - 현재의 유가 급등은 투기적 수요보다 지정학적 리스크 프리미엄이 강제로 반영된 결과다. 변동성이 극대화되는 시기에는 하이테크 성장주의 멀티플 조정 강도가 시장의 예상보다 훨씬 깊게 들어올 수 있다.
IMF
@IMFNews

From war to recovery: new WEO analysis shows conflicts leave deep economic scars, and higher defense spending can bring short‑term gains but long‑term risks. Durable peace—and the right policy mix—makes all the difference. https://t.co/NphmPoFj6z https://t.co/QQZr6kP1VC
데답 인사이트
- 시장은 국방비 증액을 방산 섹터의 즉각적인 수혜로만 보지만, 이는 경제 전반의 구축효과(Crowding-out)를 야기하는 비생산적 지출임. - 단기적으론 GDP 부양 효과가 나타나나, 장기적으론 민간 투자를 위축시켜 잠재성장률을 깎아먹는 독이 든 성배임. 전쟁 비용이 고착화되면 연준의 금리 정상화 시점은 뒤로 밀릴 수밖에 없고, 이는 장기 금리(10년물 국채)의 하방 경직성을 극대화함. - 결론적으로 'Peace Dividend(평화 배당금)' 시대의 종언을 의미함. 고금리와 국방비 지출이 동시에 발생하는 구조에서, 부채 비율이 높은 국가와 기업은 향후 조달 비용 급증이라는 생존 위기를 직면하게 될 것임.
Hedgeye
@Hedgeye

🚨 U.S. Trucking Rates Rise to Highest Level since 2022 https://t.co/laFpD0S8La
데답 인사이트
- 트럭 운송 요금의 반등은 단순히 물류비 증가로 치부해선 안 된다. 이는 공급망 내 재고 축적 사이클이 다시 'Just-in-Time'으로 복귀하거나, 소비 재 수요가 예상보다 탄탄하게 지탱되고 있음을 암시하는 선행 지표다. - 시장은 이를 인플레이션 압력으로 해석해 금리 인하를 지연시킬 재료로 쓰겠지만, 진짜 봐야 할 곳은 운송 업체의 영업 레버리지다. 운송 단가의 상승은 제조업체의 마진 압박으로 직결되며, 특히 마진이 박한 소비재 섹터에서 어닝 쇼크를 유발하는 트리거가 될 가능성이 높다.
CoinDesk
@CoinDesk
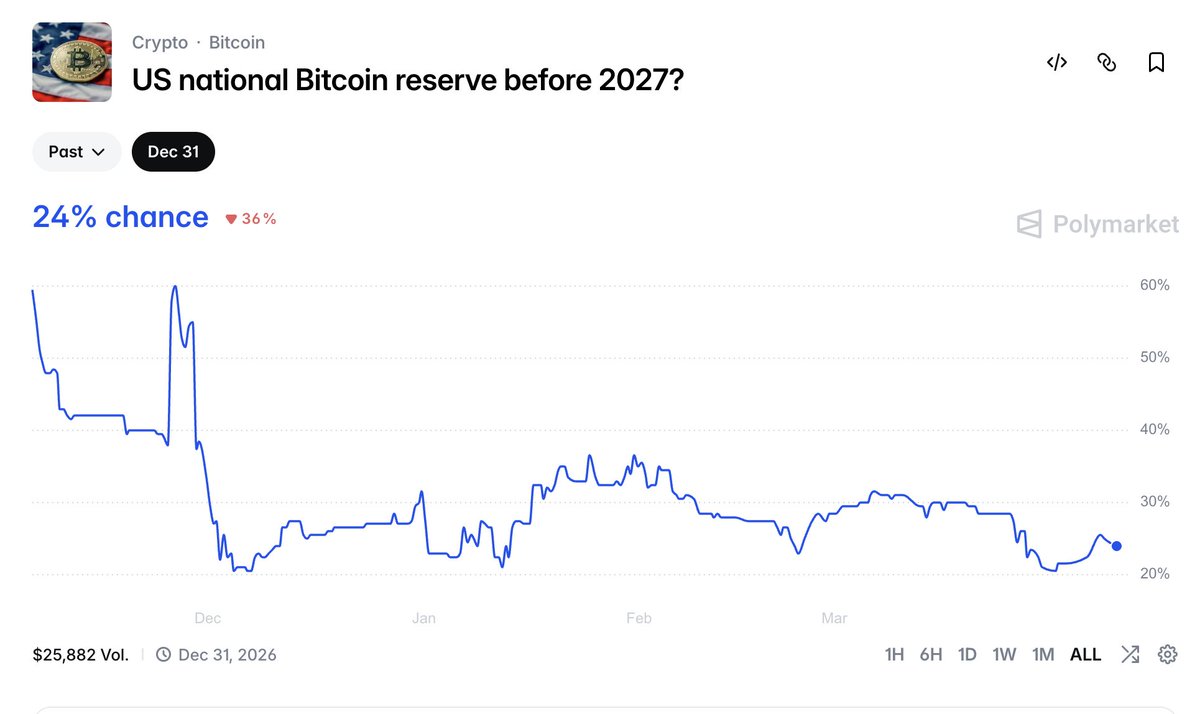
INSIGHT: Polymarket traders now predict a 24% chance that the U.S. will create a Bitcoin reserve by 2027, down from 60% in November. https://t.co/TA3fcOytIF
데답 인사이트
- 폴리마켓의 베팅 확률이 60%에서 24%로 급락한 것은 시장이 '트럼프 트레이드'의 핵심 공약 실현 가능성을 의도적으로 깎아내리고 있다는 신호임. - 이는 단순한 실망감이 아니라, 정책 이행 과정에서의 현실적인 입법 장벽(의회 통과 및 예산 문제)을 시장이 가격에 반영하기 시작했음을 의미. - 비트코인 전략비축 기대감이 '재료'로서 수명을 다해가고 있다는 뜻임. 이제는 정책 기대를 걷어내고, 온체인 데이터와 실제 기관 매집 속도라는 본질적인 펀더멘털로 돌아가야 할 시점임.
FRED
@stlouisfed

The consumer price index rose 3.3% year-over-year in March, not seasonally adjusted, the largest increase since May 2024. Excluding food and energy, “core” consumer prices increased 2.6% https://t.co/XfBiGWc6Vn https://t.co/XJSEkD7aRo
데답 인사이트
- 헤드라인 3.3% 상승은 단순 수치가 아니다. 디스인플레이션의 동력이었던 공급망 회복 효과가 사실상 소멸했음을 의미하며, 이제는 서비스 부문의 임금발 인플레이션이 바닥을 지지하고 있는 국면이다. - 근원물가(Core CPI) 2.6%는 연준의 2% 타겟이 단순한 '시간 문제'가 아님을 시사한다. 이는 실질금리를 현 수준에서 더 오래 유지해야 한다는 압력으로 작용하며, 시장이 낙관하는 '골디락스' 시나리오를 훼손하는 강력한 트리거다. - 시장 참여자들은 금리 인하 횟수에만 매몰되어 있지만, 진짜 리스크는 인플레이션의 '점성(Stickiness)'이다. 물가가 하방 경직성을 확보하게 되면 장기 채권 금리는 하락이 제한되며, 이는 고평가된 성장주의 멀티플을 강제로 압축시키는 결과로 이어진다.
Glassnode
@glassnode

"... Every approach to the $70k–$ 80k band faces thin liquidity and profit-taking pressure, capping the bounce." Another bounce to >$70k range was exhausted by >$20M/Hour profit realization. 📉https://t.co/6O3dIqFHeS https://t.co/GyMbgmYdCY
데답 인사이트
- 시간당 2천만 달러 이상의 수익 실현이 확인되는 건 기관의 차익 실현 기계가 70K 상단에서 매우 정교하게 작동 중임을 의미함. - 단순히 '매도가 나온다'는 수준이 아니라, 호가창의 유동성이 희박한 구간을 노려 가격을 억누르는 전형적인 기관의 리스크 관리 형태임. - 시장이 강세장으로 완전히 넘어가려면, 이 2천만 달러 규모의 매도벽을 소화할 만한 실질적인 신규 매수세(현물 ETF 유입 등)가 체급을 높여야만 함.

