5월 5일의 시장 경고: 유가 119불과 금리 인상의 공포
본 콘텐츠는 정보 제공 목적이며 특정 종목의 매수·매도 추천이나 투자 권유가 아닙니다. 투자 판단과 책임은 이용자 본인에게 있습니다.
10개의 큐레이션 트윗
Charlie Bilello
@charliebilello
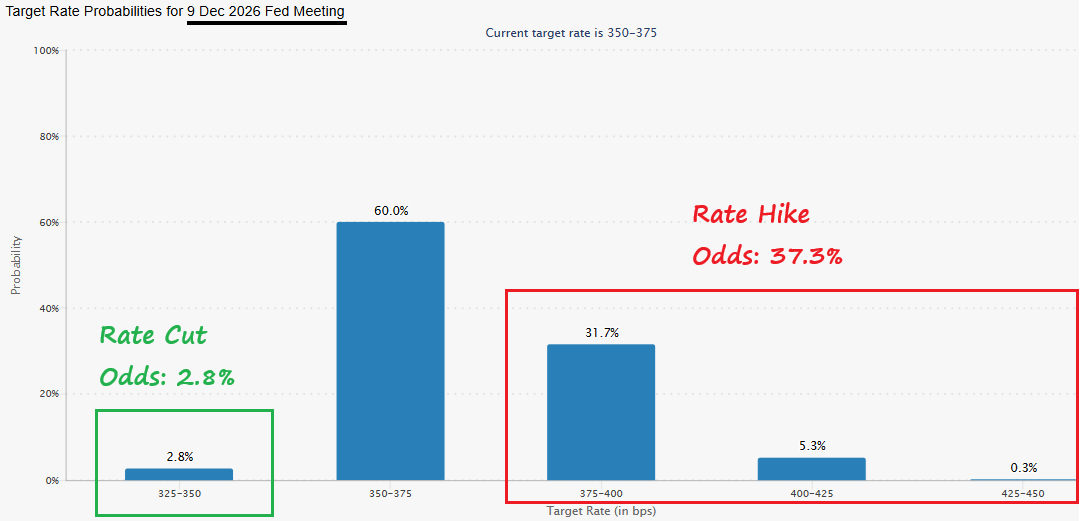
The bond market is now pricing in a higher probability of a Fed RATE HIKE (37%) by the end of this year than a RATE CUT (3%). Video: https://t.co/WG9ROB81Og https://t.co/31AHx2nqXJ
데답 인사이트
- 시장은 이제 'Higher for Longer'를 넘어 'Re-hiking'을 가격에 반영하고 있다. 인하 확률 3%라는 숫자는 채권 시장이 연준의 통제력을 완전히 불신하기 시작했다는 강력한 방증이다. - 과거 경험상 채권 시장이 연준보다 앞서 나갈 때 변동성은 극대화된다. 듀레이션이 긴 채권을 보유 중이라면 지금은 리스크 관리 모드로 전환해야 한다. 금리 인상론이 대두되는 순간, 시장의 신용 스프레드 확대 속도가 위험 수준을 넘길 것이다.
Charlie Bilello
@charliebilello

The 30-Year Treasury yield closed above 5% today and it not far from its highest level in more than a decade. The stock market may be ignoring Iran and Inflation, but the bond market is not. Video: https://t.co/NNgJk88h84 https://t.co/LHwC8tIVy8
데답 인사이트
- 30년물 금리가 5% 위에서 안착했다는 건 시장이 '고금리 장기화(Higher for Longer)'를 넘어, 구조적인 기간 프리미엄(Term Premium)의 재평가를 요구하고 있다는 신호임. - 주식시장이 지정학적 리스크와 인플레이션을 무시하며 랠리를 이어가고 있지만, 채권시장은 이미 자본 조달 비용의 임계점을 반영 중임. 이는 곧 테크 중심의 밸류에이션 확장이 더 이상 금리 하락이라는 우군 없이 자력으로만 버텨야 한다는 뜻임. - 변동성(VIX)이 낮게 유지되는 현재의 시장 분위기는 전형적인 '끓는 냄비 속의 개구리' 양상임. 금리가 이 수준에서 유지된다면 잉여현금흐름(FCF)이 부족한 기업들의 리파이낸싱 리스크가 3~4분기 내에 수면 위로 급부상할 것임.
Charlie Bilello
@charliebilello
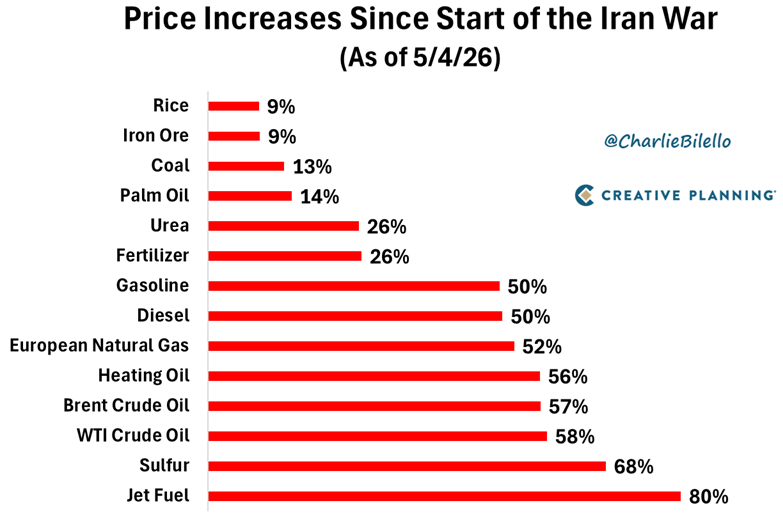
Since the start of the Iran war... Jet Fuel: +80% Sulfur: +68% WTI Crude Oil: +58% Brent Crude Oil: +57% European Nat Gas: +52% Diesel: +50% Gasoline: +50% Fertilizer: +26% Palm Oil: +14% Coal: +13% Iron Ore: +9% Rice: +9% S&P 500: +5% $VIX: -8% Video: https://t.co/wayfYDpU4R https://t.co/n6lv8kuORB
데답 인사이트
- 에너지 및 원자재 가격이 단기간에 50~80% 폭등했음에도 S&P 500이 겨우 5% 오르는 데 그쳤다는 건, 시장이 에너지발 비용 충격을 주식의 밸류에이션에 전가하지 못하고 있음을 방증함. - 여기서 주목해야 할 포인트는 '원가 상승'이 아니라 '마진 잠식'임. 유가와 가스 가격의 급등은 단순한 에너지 섹터의 호재가 아니라, 제조업 전반의 입력 물가를 높여 기업들의 영업 레버리지를 파괴하는 독성 인자임. - 원자재 시장은 이미 전쟁의 장기화를 상수로 두고 가격을 형성 중인데, 증시는 여전히 '단기적 노이즈'로 치부하며 낙관론을 유지 중임. 이 괴리가 좁혀질 때 발생하는 매도 물량은 시스템 리스크를 유발할 만큼의 강력한 패닉셀이 될 가능성이 큼.
Yahoo Finance
@YahooFinance

$PLTR CEO Alex Karp to commercial clients: "The only thing we will put above you is US national security." https://t.co/iGGDhyfoAX
데답 인사이트
- 팔란티어(PLTR)가 고객보다 안보를 우선한다는 선언은 단순한 마케팅이 아님. 이는 사실상 정부 표준을 기업용 솔루션에 강제하는 '기술적 독점'의 시작임. - 민간 기업들이 팔란티어의 플랫폼을 도입하는 건 단순히 효율성을 위해서가 아니라, 미 정부의 데이터 안보 스탠다드에 편승하기 위한 '생존형 수요'임. - 향후 AI 섹터 내에서 소프트웨어 기업의 밸류에이션은 얼마나 많은 기업이 이들의 생태계로 '락인(Lock-in)' 되었는지에 따라 차별화될 것임.
Kobeissi Letter
@KobeissiLetter

The US auto loan crisis is accelerating: The average amount owed by underwater car borrowers rose to ~$7,200 in Q1 2026, the highest on record and the 4th consecutive annual increase. Over the last 4 years, the average amount owed by negative equity car borrowers has risen https://t.co/slEa71dM4E
데답 인사이트
- 평균 부채액 7,200달러라는 숫자는 미국 하위 60% 가계의 '차량 보유 비용'이 실질 가처분 소득을 잠식하고 있음을 보여줌. 이는 단순한 신용 불량 문제가 아니라 가계 소비 여력의 구조적 붕괴를 의미함. - 자산 가치 역전(Negative Equity)의 증가는 중고차 매각을 통한 현금 흐름 창출을 봉쇄함. 소비자가 차량을 처분해도 부채가 남는 상황은 향후 신용카드 연체율 급증과 소비 위축으로 이어지는 트리거가 될 것임. - 시장은 헤드라인 고용지표만 보지만, 정작 실물 경제의 모세혈관인 '차량 금융'은 이미 막히기 시작했다. 재량적 소비재(Discretionary) 기업들에 대한 투자 비중을 대폭 줄여야 할 시점이다.
Wall St Engine
@WallStEngine

$STRL Q1’26 EARNINGS HIGHLIGHTS 🔹 Revenue: $825.7M (Est. $609.71M) 🟢; +92% YoY 🔹 Adj. EPS: $3.59 (Est. $2.28) 🟢; +120% YoY 🔹 Adj. EBITDA: $166.6M; +107% YoY 🔹 Backlog: $3.80B; +78% YoY 🔹 Combined Backlog: $5.15B; +131% YoY 🔹 Operating Cash Flow: $165.6M FY Guide: 🔹 https://t.co/RAt4huWwK5
데답 인사이트
- STRL의 131%에 달하는 통합 백로그 증가는 단순한 수주 잔고의 확장이 아님. 이는 미국 내 노후 인프라 교체와 정부 주도의 대규모 재산업화(Re-industrialization) 사이클이 본격적인 수익 구간에 진입했음을 알리는 시그널임. - 매출과 EPS가 컨센서스를 압도하며 성장을 증명했지만, 핵심은 '운영 현금흐름(OCF)'. 대규모 프로젝트들이 초기 자본 집행 단계를 지나 수익 회수 구간으로 진입하면서, 현금 창출 능력이 레버리지 없이 폭발하는 구조적 변화를 보임. - 단순 건설사가 아니라 인프라 디지털 전환의 플랫폼으로 평가받아야 함. 자본 효율성이 정점에 도달했기에, 시장은 향후 재투자 수익률(ROIC) 확대를 반영하며 추가 멀티플 확장을 단행할 것.
Wall St Engine
@WallStEngine
PALANTIR $PLTR Q1’26 EARNINGS HIGHLIGHTS 🔹 Revenue: $1.63B (Est. $1.54B) 🟢; +85% YoY 🔹 Adj. EPS: $0.33 (Est. $0.28) 🟢 🔹 Adj. EBITDA: $990.3M (Est. $886.7M) 🟢; 61% margin 🔹 U.S. Revenue: $1.282B; +104% YoY / +19% QoQ 🔹 U.S. Commercial Revenue: $595M; +133% YoY / +18% QoQ https://t.co/PWbROITTPS
데답 인사이트
- 단순히 실적이 잘 나왔다는 게 핵심이 아니다. 미국 내 상업용 매출이 전년 대비 133% 폭증했다는 건, AI 소프트웨어가 단순한 실험 단계를 지나 기업들의 핵심 비용 효율화 도구로 자리 잡았음을 방증함. - 시장은 이제 AI 수익화를 '기대'에서 '증명'의 영역으로 옮기고 있음. 매출의 질이 정부 주도에서 민간 주도로 확실히 이동했다는 건, 차기 분기부터는 마진 압박 없이도 멀티플 재평가(Re-rating)가 가능한 강력한 펀더멘털 근거가 됨. - 61%라는 에비타 마진율은 소프트웨어 기업으로서 거의 한계 돌파 수준임. 규모의 경제를 넘어선 운영 레버리지가 시작되었음을 의미하므로, 하락 시마다 비중을 늘려야 하는 포트폴리오의 코어 종목임.
The Daily Shot
@SoberLook
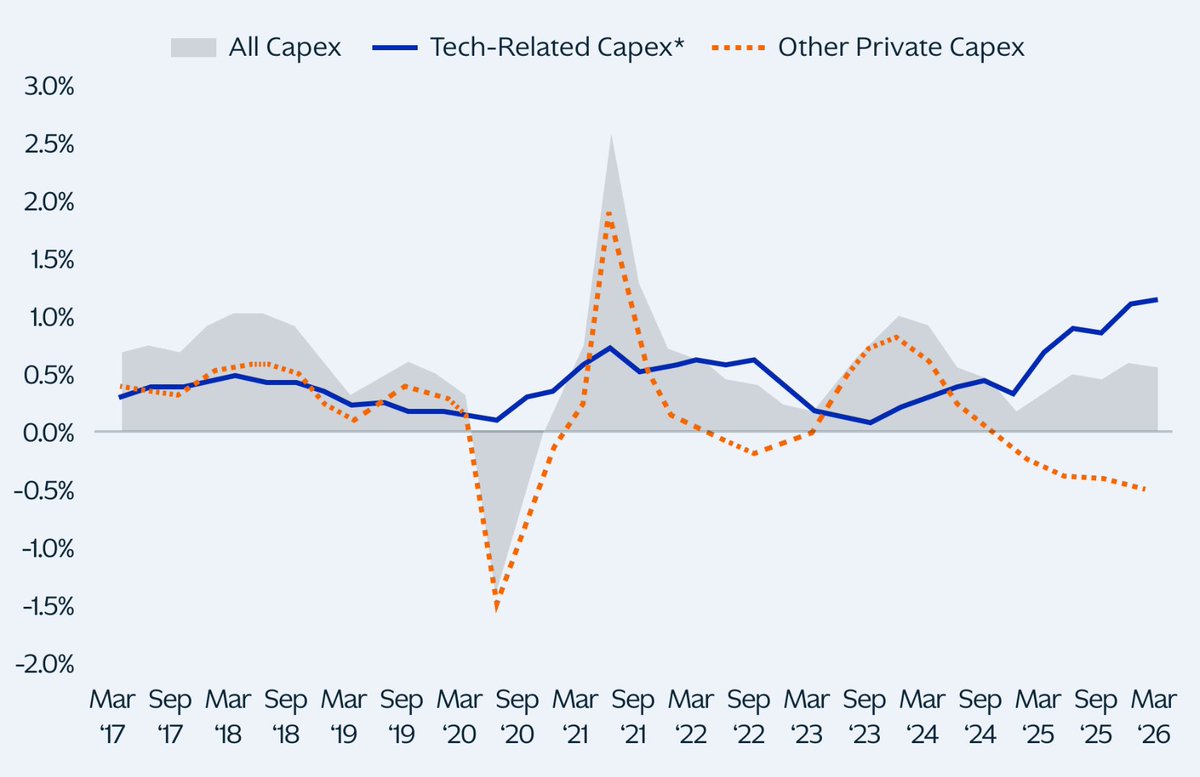
While tech-related capex is surging, other private capex has slumped. Source: @KKR_Co https://t.co/NfmN3Qqs45
데답 인사이트
- 테크 섹터의 폭발적인 Capex 증가는 AI 인프라라는 명확한 타겟이 존재함. 그러나 이 데이터의 본질은 '승자독식'이 아닌 나머지 산업군의 투자 실종임. - 비테크 기업들의 투자 위축은 금리 환경에 대한 극도로 보수적인 태도를 반증함. 설비투자는 미래 성장에 대한 기업의 자신감인데, 현재 시장은 AI를 제외하면 내일을 담보하지 못하고 있다는 뜻. - 이는 향후 금리 인하가 시작되더라도 광범위한 경기 회복으로 이어지기 어렵다는 구조적 한계를 암시함. '양극화된 설비투자'는 곧 시장 수익률의 양극화가 장기화될 것임을 보여주는 강한 신호임.
Kobeissi Letter
@KobeissiLetter
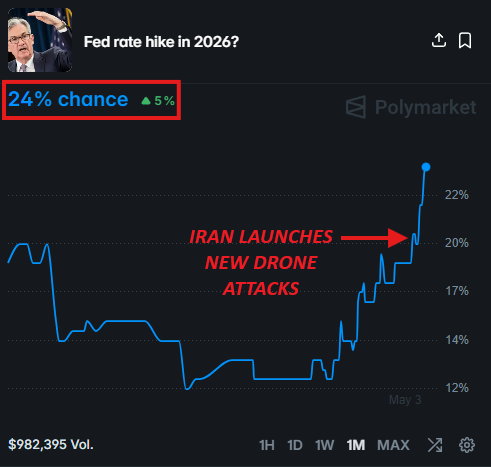
BREAKING: The odds of the Fed HIKING interest rates in 2026 surge to 24% as Iran launches new drone attacks at the UAE. The market-implied base case now shows no interest rate cuts until December 2027. https://t.co/UkJ6pQ8Cwz
데답 인사이트
- 시장이 2027년 12월까지 금리 인하를 반영하지 않는다는 건, 더 이상 통화 정책이 경제를 구원할 '만병통치약'이 아님을 선언한 것이다. 이는 주식 시장의 밸류에이션 모델(DCF)에서 할인율(Discount Rate)의 하방 경직성을 강제로 제거하는 결과를 낳는다. - 2026년 금리 인상 확률 24%는 정책의 긴축적 전환 가능성을 의미하며, 이는 테크/성장주에겐 치명적이다. 저금리 시절의 프리미엄이 완전히 거세된 상황에서 이제는 실질적인 현금 흐름 창출 능력이 없는 모든 자산은 '잔존 가치'의 재평가를 강요받게 될 것이다.
Kobeissi Letter
@KobeissiLetter
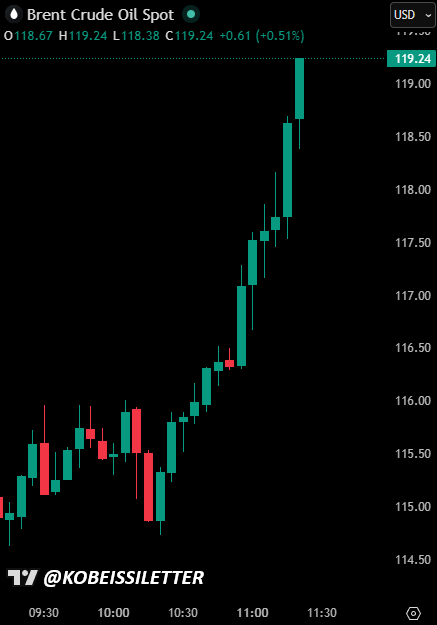
BREAKING: Brent crude oil prices surge above $119/barrel after the UAE announces that an Iranian drone attack has hit one of their petroleum facilities. https://t.co/3gKV7WO7As
데답 인사이트
- 유가 119달러 돌파는 단순히 에너지주 비중 확대 논리가 아니라, 경제 전반의 '에너지 조세(Energy Tax)' 충격을 의미한다. 소비자의 가처분 소득을 즉각적으로 갉아먹는 이 상황은 기업 마진율 축소와 경제 전반의 구매력 저하를 동시에 유도하는 콤보가 된다. - 연준이 가장 두려워하는 건 유가발 2차 인플레이션이다. 유가가 정점을 찍고 내려오지 못하면, 연준은 인플레이션을 잡기 위해 경기를 부러뜨리는 선택(Hard Landing)을 강요받게 된다. 이제 시장은 '금리 인하'가 아닌 '경기 침체'를 선반영하는 국면으로 진입했다.

